Transparansi Pelaporan dan Keterbukaan Informasi Menghasilkan Kepercayaan, Loyalitas, dan Ketahanan Jangka Panjang
“Kejujuran adalah bab pertama dalam buku kebijaksanaan.” — Thomas Jefferson
Di era digital yang serba terhubung, informasi mengalir lebih cepat dari yang pernah dibayangkan. Satu laporan keuangan yang menyesatkan dapat memicu jatuhnya harga saham dalam hitungan jam. Satu skandal yang terungkap di media sosial dapat menghancurkan reputasi yang dibangun selama puluhan tahun. Dalam lanskap ini, transparansi pelaporan bukan lagi sekadar kewajiban regulasi—ia adalah mata uang kepercayaan yang paling berharga.
ISO 37000:2021 tentang Tata Kelola Organisasi menempatkan transparansi sebagai salah satu dari enam prinsip dasar tata kelola. Prinsip ini menuntut Governing Body untuk memastikan bahwa organisasi menyediakan informasi yang akurat, lengkap, tepat waktu, dan mudah diakses oleh seluruh pemangku kepentingan.
Apa Itu Transparansi Pelaporan Menurut ISO 37000?
Dalam kerangka ISO 37000, transparansi pelaporan mencakup lebih dari sekadar menerbitkan laporan tahunan yang tebal. Ia adalah komitmen sistematis untuk membuka informasi yang material dan relevan kepada pemangku kepentingan, sehingga mereka dapat membuat keputusan yang terinformasi.
Transparansi dalam konteks ini memiliki tiga dimensi utama:
- Akurasi: Informasi yang disajikan harus benar, terverifikasi, dan bebas dari kesalahan material.
- Ketepatan Waktu: Informasi harus tersedia ketika pemangku kepentingan membutuhkannya, bukan berbulan-bulan setelah peristiwa terjadi.
- Aksesibilitas: Informasi harus disajikan dalam format yang mudah dipahami, bukan disembunyikan di balik jargon teknis yang membingungkan.
“Transparansi bukan berarti membuka semua rahasia dapur. Ini tentang memastikan bahwa apa yang disajikan di meja makan adalah apa yang sebenarnya ada di dalamnya.”
Mengapa Transparansi Pelaporan Sangat Krusial?
Kegagalan transparansi telah menjadi akar dari hampir setiap skandal korporasi besar dalam dua dekade terakhir. Dari Enron yang menyembunyikan utang miliaran dolar di entitas luar neraca, hingga Wirecard yang memalsukan saldo kas sebesar €1,9 miliar—pola yang sama selalu terulang: ketika transparansi mati, kepercayaan runtuh.
Berikut alasan mengapa transparansi pelaporan menjadi pilar tak tergantikan:
1. Membangun Kepercayaan Investor
Investor institusional, dana pensiun, dan manajer aset kini menggunakan kriteria ESG (Environmental, Social, Governance) sebagai filter utama. Organisasi yang transparan mendapatkan cost of capital yang lebih rendah dan valuasi yang lebih tinggi.
2. Memenuhi Tuntutan Regulasi
Regulator di seluruh dunia—termasuk OJK di Indonesia—semakin ketat menuntut pengungkapan informasi yang lebih komprehensif, terutama terkait risiko iklim dan keberlanjutan.
3. Melindungi Reputasi Organisasi
Di era media sosial, informasi yang disembunyikan hampir pasti akan terungkap—dan ketika itu terjadi, dampaknya jauh lebih merusak daripada jika organisasi proaktif mengungkapkannya terlebih dahulu.
4. Meningkatkan Akuntabilitas Internal
Ketika organisasi tahu bahwa kinerjanya akan diungkapkan kepada publik, manajemen cenderung lebih disiplin dalam mengelola sumber daya dan menghindari keputusan yang berisiko tinggi.
“Matahari adalah disinfektan terbaik, lampu listrik adalah polisi yang paling efisien.” — Louis D. Brandeis, Hakim Agung AS
Komponen Utama Pelaporan yang Transparan
ISO 37000 menekankan bahwa pelaporan yang komprehensif harus mencakup dua pilar utama:
Pilar 1: Laporan Keuangan
Laporan keuangan adalah fondasi transparansi. Ia harus disusun sesuai standar akuntansi yang berlaku (PSAK/IFRS) dan diaudit oleh auditor independen yang kredibel.
Elemen kunci:
- Laporan Posisi Keuangan (Neraca): Aset, liabilitas, dan ekuitas yang disajikan secara wajar.
- Laporan Laba Rugi Komprehensif: Pendapatan, beban, dan laba/rugi yang tidak dimanipulasi.
- Laporan Arus Kas: Aliran kas dari aktivitas operasi, investasi, dan pendanaan.
- Catatan atas Laporan Keuangan (CaLK): Pengungkapan detail tentang kebijakan akuntansi, estimasi, dan risiko.
- Laporan Auditor Independen: Opini auditor yang tidak dimodifikasi (unqualified opinion) sebagai jaminan kredibilitas.
Pilar 2: Laporan Keberlanjutan (Sustainability Report)
Di era ESG, laporan keuangan saja tidak cukup. Pemangku kepentingan ingin tahu bagaimana organisasi mengelola dampak lingkungan, sosial, dan tata kelolanya.
Elemen kunci:
- Kinerja Lingkungan: Emisi karbon (Scope 1, 2, 3), konsumsi energi dan air, manajemen limbah B3.
- Kinerja Sosial: Kesetaraan gender, keselamatan kerja, pelatihan karyawan, dampak komunitas.
- Kinerja Tata Kelola: Komposisi dewan, remunerasi direksi, kebijakan anti-korupsi, mekanisme whistleblowing.
- Manajemen Risiko ESG: Identifikasi dan mitigasi risiko keberlanjutan jangka panjang.
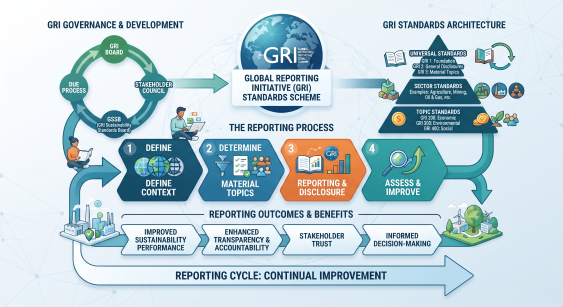
- Kerangka Pelaporan: Menggunakan standar global seperti GRI (Global Reporting Initiative), SASB, atau TCFD (Task Force on Climate-related Financial Disclosures).
“Apa yang tidak diukur, tidak bisa dikelola. Apa yang tidak dilaporkan, tidak bisa dipercaya.”
7 Langkah Membangun Sistem Pelaporan yang Transparan
Bagaimana cara mengimplementasikan transparansi pelaporan secara praktis? Berikut panduan langkah demi langkah:
1. Tetapkan Kebijakan Keterbukaan Informasi
Langkah pertama adalah membuat kebijakan formal yang mengatur apa yang harus diungkapkan, kepada siapa, kapan, dan melalui saluran apa.
Implementasi:
- Definisikan informasi material (yang dapat memengaruhi keputusan pemangku kepentingan).
- Tetapkan batasan informasi rahasia (rahasia dagang, data pribadi karyawan, strategi kompetitif).
- Tunjuk Pejabat Informasi (Corporate Secretary atau Chief Communications Officer) yang bertanggung jawab atas konsistensi pelaporan.
2. Adopsi Kerangka Pelaporan Terintegrasi
Jangan biarkan laporan keuangan dan laporan keberlanjutan berjalan sendiri-sendiri. Gunakan pendekatan Integrated Reporting yang menghubungkan kinerja finansial dengan penciptaan nilai jangka panjang.
Implementasi:
- Gunakan enam modal dalam kerangka : finansial, manufaktur, intelektual, manusia, sosial-hubungan, dan alam.
- Hubungkan strategi bisnis dengan target ESG secara eksplisit.
3. Pastikan Kualitas Data dan Verifikasi
Transparansi tanpa akurasi adalah ilusi. Data yang disajikan harus melalui proses verifikasi yang ketat.
Implementasi:
- Terapkan pengendalian internal atas pelaporan keuangan (SOX-style controls).
- Lakukan assurance eksternal atas laporan keberlanjutan oleh pihak ketiga independen.
- Gunakan sistem informasi terintegrasi (ERP) untuk mengurangi risiko kesalahan manual.
4. Sajikan Informasi yang Mudah Dipahami
Laporan yang transparan harus bisa dipahami oleh pembaca yang bukan ahli akuntansi atau sustainability.
Implementasi:
- Gunakan visualisasi data (grafik, infografis, dashboard) untuk menyajikan informasi kompleks.
- Sediakan ringkasan eksekutif di awal setiap laporan.
- Hindari jargon teknis yang berlebihan; jika harus digunakan, sertakan glosarium.
5. Publikasikan Secara Tepat Waktu
Informasi yang terlambat kehilangan relevansinya. ISO 37000 menekankan ketepatan waktu sebagai elemen kunci transparansi.
Implementasi:
- Tetapkan kalender pelaporan yang jelas dan dipatuhi secara konsisten.
- Manfaatkan teknologi digital untuk mempercepat proses penyusunan dan distribusi laporan.
- Untuk informasi material yang mendesak, gunakan pengumuman segera (immediate disclosure) melalui situs web dan bursa efek.
6. Buka Saluran Dialog Dua Arah
Transparansi bukan monolog. Organisasi harus menyediakan ruang bagi pemangku kepentingan untuk bertanya, mengkritik, dan memberikan masukan.
Implementasi:
- Adakan Public Expose tahunan yang terbuka bagi investor dan analis.
- Sediakan FAQ interaktif di situs web perusahaan.
- Respons pertanyaan dari media dan masyarakat secara cepat dan jujur.
7. Evaluasi dan Perbaiki Secara Berkelanjutan
Transparansi adalah perjalanan, bukan tujuan. Evaluasi efektivitas pelaporan secara berkala.
Implementasi:
- Minta umpan balik dari investor, analis, dan regulator tentang kualitas laporan.
- Bandingkan laporan Anda dengan benchmark industri dan best practice global.
- Perbarui kerangka pelaporan secara berkala mengikuti perkembangan standar internasional.
Tantangan dalam Mewujudkan Transparansi
Membangun transparansi pelaporan tidak tanpa hambatan. Beberapa tantangan yang sering dihadapi:
- Budaya Tertutup: Organisasi yang terbiasa “menyapu masalah ke bawah karpet” akan sulit berubah dalam semalam.
- Kekhawatiran Kompetitif: Manajemen takut pengungkapan terlalu detail akan dimanfaatkan pesaing.
- Biaya dan Sumber Daya: Menyusun laporan berkualitas tinggi memerlukan tim yang kompeten dan investasi teknologi.
- Kompleksitas Data ESG: Data keberlanjutan sering kali tersebar di berbagai departemen dan sulit dikonsolidasikan.
- Greenwashing: Godaan untuk “mempercantik” laporan keberlanjutan tanpa substansi nyata.
“Tantangan terbesar transparansi bukanlah teknis, melainkan keberanian untuk jujur—terutama ketika kebenaran itu tidak nyaman.”
Indikator Pelaporan yang Benar-Benar Transparan
Bagaimana Anda tahu bahwa pelaporan organisasi Anda sudah memenuhi standar transparansi ISO 37000? Berikut indikatornya:
- Laporan keuangan mendapat opini wajar tanpa pengecualian dari auditor independen selama bertahun-tahun berturut-turut.
- Laporan keberlanjutan telah melalui assurance eksternal oleh pihak ketiga yang kredibel.
- Informasi material diungkapkan secara proaktif, bukan hanya ketika dipaksa oleh regulator atau media.
- Pemangku kepentingan (investor, karyawan, masyarakat) mempercayai informasi yang disajikan organisasi.
- Organisasi mengakui kegagalan dan tantangan secara terbuka, bukan hanya menonjolkan keberhasilan.
- Pelaporan dilakukan konsisten dari tahun ke tahun, memungkinkan perbandingan yang bermakna.
Kesimpulan: Transparansi sebagai Investasi Jangka Panjang
“Kepercayaan membutuhkan waktu bertahun-tahun untuk dibangun, beberapa detik untuk dihancurkan, dan selamanya untuk diperbaiki.” — Warren Buffett (diadaptasi)
Transparansi pelaporan dan keterbukaan informasi bukan beban yang harus ditanggung organisasi—ia adalah investasi strategis yang menghasilkan dividen berupa kepercayaan, loyalitas, dan ketahanan jangka panjang.
ISO 37000 memberikan pesan yang jelas: Governing Body bertanggung jawab memastikan bahwa organisasi tidak hanya menghasilkan laporan yang memenuhi standar minimum, tetapi juga menyajikan gambaran yang jujur, lengkap, dan bermakna tentang kondisi dan kinerjanya.
Di dunia yang semakin menuntut akuntabilitas, organisasi yang berani transparan akan menjadi pemenang. Mereka akan menarik investor yang lebih baik, talenta yang lebih loyal, pelanggan yang lebih percaya, dan regulator yang lebih kooperatif.
Mulailah dengan langkah kecil: evaluasi laporan terakhir Anda, tanyakan pada diri sendiri apakah informasi yang disajikan sudah cukup jujur dan komprehensif, lalu berkomitmenlah untuk terus memperbaiki. Karena pada akhirnya, transparansi bukan tentang kesempurnaan—ia tentang kejujuran.


